Você consultou a placa de um carro que está querendo comprar e o relatório retornou: "Sinistro de pequena monta". Ou "média monta". Ou "grande monta". Mas o que isso significa exatamente? O carro é perigoso? Você deveria desistir da compra?
Esses termos vêm da linguagem das seguradoras e aparecem no histórico veicular quando o carro teve sinistro registrado. A distinção entre os três é fundamental para você interpretar o risco real e negociar com inteligência.
O Que É Sinistro e Como Ele Fica Registrado
De onde vem essa informação no histórico
Sinistro, no vocabulário das seguradoras, é qualquer evento que gera acionamento do seguro: colisão, roubo/furto, incêndio, alagamento, queda de objeto, vandalismo. Quando o seguro é acionado e pago, a seguradora registra o evento em bases de dados compartilhadas do setor (SUSEP / FENASEG).
Esse registro fica associado ao número do chassi do veículo: não à placa (que pode mudar). Quando você faz uma consulta veicular, o sistema verifica esses registros e informa se e quando houve sinistros.
O que aparece no histórico:
- Data do sinistro
- Tipo de sinistro (colisão, roubo, etc.), nem sempre disponível
- Classificação por valor: pequena monta, média monta ou grande monta
- Se houve perda total (indenização integral)
O que NÃO aparece:
- Sinistros onde o proprietário não acionou o seguro (conserto pago do bolso)
- Detalhes técnicos do dano
- Qualidade do reparo realizado
Pequena Monta, Média Monta e Grande Monta: Definições
O que cada classificação significa na prática
As seguradoras classificam sinistros por faixas de valor indenizado em relação ao valor do veículo. As definições exatas variam por seguradora e por época, mas os parâmetros gerais são:
Pequena Monta:
Indenização entre 0% e 25% do valor do veículo (aproximado).
Equivale a danos leves: para-choque, capô, porta, lanterna. Reparos cosméticos ou mecânicos menores que não comprometem a estrutura.
Impacto na compra: Baixo. Com reparo bem feito e histórico transparente, o carro pode ser tão bom quanto antes.
Média Monta:
Indenização entre 25% e 75% do valor do veículo (aproximado).
Danos significativos em múltiplos painéis, componentes mecânicos ou elétricos importantes, mas sem perda total. O carro foi reparado e voltou à circulação.
Impacto na compra: Moderado a alto. Exige inspeção física detalhada. Pode ter repercussão em valor de revenda e em sinistros futuros.
Grande Monta (ou Perda Total):
Indenização acima de 75% do valor ou perda total declarada.
Dano tão severo que o reparo ultrapassaria o valor econômico do veículo. A seguradora indeniza integralmente e fica com o salvado (carro danificado). O salvado pode ser vendido em leilão.
Impacto na compra: Alto. Carros com grande monta que circulam foram reconstruídos sobre um salvado: exige atenção redobrada.
Nota importante: Algumas bases usam terminologia diferente, "sinistro parcial" (pequena/média monta) vs. "sinistro total" (grande monta). O conceito é o mesmo.
O Que Fazer Quando o Histórico Mostra Sinistro
Recusar, negociar ou aceitar: quando cada decisão faz sentido
Encontrar sinistro no histórico não significa que o carro é ruim: significa que você precisa de mais informações antes de decidir.
Pequena monta, Como agir:
Peça ao vendedor:
- Documentação do conserto (nota fiscal da oficina)
- Fotos antes e depois do reparo
- Vistoria do ponto reparado por mecânico de sua confiança
Se o reparo foi feito em oficina autorizada e a documentação existe, a pequena monta raramente é impeditivo. Negocie uma redução simbólica de 3-8% no preço, já que o histórico reduz o valor de revenda futura.
Média monta, Como agir:
Aqui o cuidado deve ser maior:
- Exija laudo cautelar físico antes de qualquer compromisso
- Verifique se a estrutura (chassis, colunas) foi afetada
- Consulte a seguradora que indenizou (se souber qual) para detalhes
- Negocie 10-20% de desconto em função do histórico e do risco residual
Rejeite se: perito encontrar estrutura comprometida, sinais de reparo provisório ou números gravados adulterados.
Grande monta, Como agir:
Requer investigação profunda:
- Entenda exatamente o que aconteceu (roubo, colisão total, incêndio, alagamento?)
- Verifique se o carro foi desmontado e reconstruído (salvado leiloado e reformado)
- Laudo cautelar físico é obrigatório, sem exceção
- Negocie 20-35% de desconto mínimo em relação ao preço de mercado sem sinistro
Considere recusar se: história do sinistro não for clara, documentação do reparo inexistente, ou perito encontrar irregularidades.
Como Identificar Se o Reparo Foi Bem-Feito
O que verificar no carro com histórico de sinistro
Ter sinistro no histórico é uma informação, o que determina o risco real é a qualidade do reparo. Um carro com pequena monta bem reparado pode ser melhor que um carro sem sinistro mal conservado.
Verificações visuais que você mesmo pode fazer:
1. Alinhamento dos painéis:
Olhe de frente e de lado o carro completo. As folgas entre as portas, capô, porta-malas e para-choques devem ser uniformes e simétricas. Folgas irregulares indicam reparo mal feito ou impacto estrutural.
2. Inspeção da pintura:
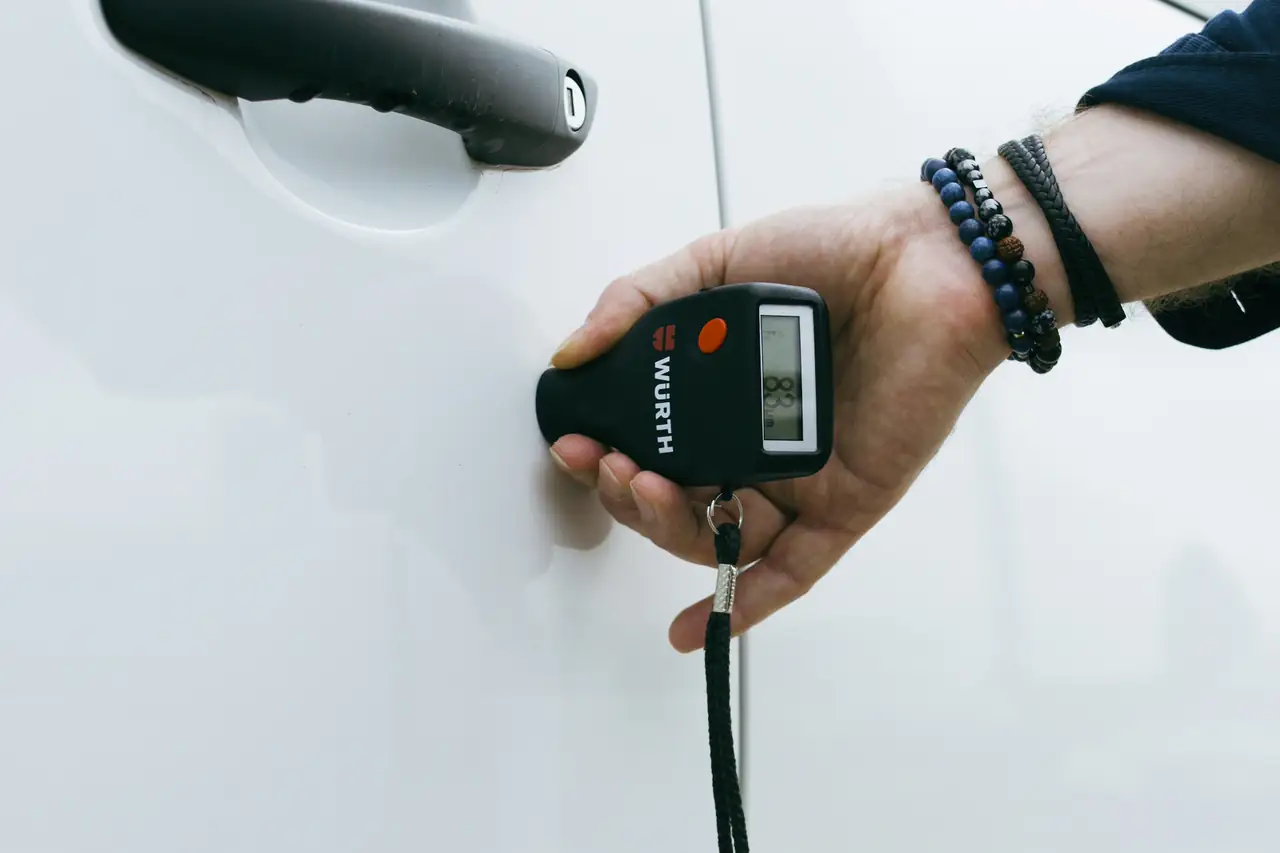
Observe a pintura sob luz direta do sol ou com lanterna. Diferenças sutis de tom (metálico mais claro em um painel que em outro), textura granulada excessiva ou excesso de verniz em um só painel indicam repintura.
3. Ferragens e borrachas:
Verifique se parafusos de fixação de painéis têm marcas de ferramenta (riscados ao redor da cabeça): indicam que foram removidos para reparo. Borrachas de vedação descoladas ou mal encaixadas também sinalizam desmontagem.
4. Teto e assoalho:
Acesse o porta-malas e verifique o assoalho: marcas de martelagem ou soldas irregulares indicam reparo estrutural. No banco traseiro, pressione o assoalho: deve ser firme e uniforme.
5. Baú do motor:
Com o capô aberto, inspecione as soldas das longeiras (vigas longitudinais) e torres de suspensão. Soldas irregulares ou marcas de reparo nessa região indicam impacto frontal grave.
Conclusão
Pequena monta, média monta e grande monta são informações preciosas que você só tem acesso com uma consulta veicular. Elas transformam um "o carro parece bom" em uma avaliação baseada em dados reais.
Legislação aplicável:
- Art. 6º, III do CDC: Direito à informação adequada e clara sobre produtos (incluindo histórico de sinistro)
- Art. 18 do CDC, Responsabilidade solidária por vícios do produto: direito a abatimento ou rescisão
- Art. 26, §3º do CDC: Prazo decadencial de 90 dias para vícios ocultos em bens duráveis
- Art. 441 do Código Civil, Vícios redibitórios: defeitos ocultos que tornam a coisa imprópria
- Art. 171 do Código Penal, Estelionato: obter vantagem mediante fraude (omissão dolosa de sinistro grave)
- Circular SUSEP nº 637/2021: Regulamentação do registro de sinistros pelas seguradoras
A lógica é simples: quanto maior a monta, maior a diligência necessária antes de comprar, e maior o desconto que você tem direito de negociar. Uma consulta que mostra sinistro não é um relatório ruim: é um relatório honesto, que te dá o poder de decidir com informação.
Consulte agora pelo ZapCar e descubra o histórico de sinistros de qualquer veículo antes de negociar.
Perguntas frequentes
Um carro com histórico de sinistro perde muito valor?
Depende do tipo. Pequena monta reduz o valor de revenda em 5-15%. Média monta pode reduzir 15-30%. Grande monta ou perda total pode reduzir 30-50% ou mais, dependendo da transparência do reparo e do tipo de sinistro. Essa desvalorização é justamente por que você deve negociar desconto ao comprar um carro com histórico de sinistro.
O seguro futuro fica mais caro para carro com sinistro anterior?
Algumas seguradoras consultam o histórico do chassi ao calcular o prêmio. Carros com histórico de sinistro, especialmente grande monta, podem ter cotações mais altas ou até recusa de cobertura por algumas seguradoras. Consulte ao menos 3 seguradoras antes de fechar a compra.
Posso comprar carro com sinistro de grande monta com segurança?
Sim, mas com precauções. O salvado reparado pode funcionar bem se o reparo foi feito com qualidade e os números estão regulares. Exija laudo cautelar físico, documentação completa do reparo e negocie desconto significativo. Se o histórico não for transparente, prefira recusar.
O que é "total loss" e é o mesmo que grande monta?
"Total loss" é o termo em inglês para perda total: equivalente à grande monta. Quando os danos superam um percentual do valor do veículo (geralmente 75%), a seguradora declara perda total, indeniza o segurado e fica com o salvado. O salvado pode ser vendido em leilão e reconstruído.
Como saber se o sinistro foi colisão, roubo ou alagamento?
A Consulta Completa mostra o indicador de sinistro e, quando a base informa, a classificação (pequena/média/grande monta), mas nem sempre detalha a causa. Para saber o tipo, você pode pedir ao vendedor os documentos do sinistro (boletim de ocorrência, comunicado à seguradora). Sinistros de alagamento merecem atenção especial por causa de danos elétricos progressivos.
Sinistro sem acionamento de seguro aparece na consulta?
Não. A classificação de monta só existe quando o seguro é acionado e a seguradora registra na base SUSEP/FENASEG. Acidentes consertados "do bolso" não geram registro. Por isso é importante complementar a consulta online com inspeção física: o perito identifica reparos mesmo sem registro em base de dados.
O vendedor é obrigado a informar que o carro teve sinistro?
Sim. O CDC (art. 6º, III) garante direito à informação adequada sobre o produto. Omitir sinistro registrado configura vício de informação e pode gerar rescisão contratual com devolução integral (art. 18 do CDC). O art. 171 do CP também tipifica estelionato quando há ocultação dolosa de defeito grave para obter vantagem na venda.
Carro com sinistro de pequena monta precisa de laudo cautelar?
Para pequena monta, o laudo cautelar é recomendado mas não essencial: uma inspeção visual cuidadosa e teste mecânico geralmente bastam. Porém, se o carro tem valor acima de R$ 30k ou se a pequena monta foi em região estrutural (coluna, longarina), o laudo se justifica pela segurança.
Posso fazer seguro em carro com histórico de grande monta?
Depende da seguradora. Algumas aceitam com prêmio majorado (20-50% mais caro), outras recusam cobertura total e oferecem apenas responsabilidade civil. Compare cotações em pelo menos 3-5 seguradoras antes de fechar a compra. A recusa de seguro é um fator importante na decisão.
A classificação de monta é padronizada entre seguradoras?
Não há padronização oficial obrigatória. Os percentuais de 25% (pequena), 25-75% (média) e acima de 75% (grande) são referências de mercado, mas cada seguradora pode adotar faixas ligeiramente diferentes. A SUSEP regula o setor mas não impõe faixas fixas de classificação.
Como produzimos este conteúdo
Todo conteúdo publicado pela ZapCar passa por um processo de apuração baseado em fontes oficiais (SENATRAN, DETRANs estaduais, CNJ, Polícia Rodoviária Federal) e na experiência prática da nossa operação de consulta veicular e da equipe com documentação veicular. Sempre que citamos valores, prazos ou procedimentos, buscamos a fonte oficial mais recente disponível. Datas, alíquotas e regras variam por estado e por ano: recomendamos sempre confirmar informações críticas diretamente com o DETRAN do seu estado antes de tomar decisões financeiras.
Nível de confiança: Informativo: consulte a fonte oficial do seu estado para o caso concreto
Produzido por
Equipe Editorial ZapCar
Conteúdo sobre documentação, consulta veicular e rotina de revendas
Time responsável pela apuração e redação dos conteúdos da ZapCar, com base em normas do SENATRAN, DETRANs estaduais e legislação de trânsito vigente.
Revisado por: Time de Operações ZapCar, Revisão técnica e regulatória